Un client me confiait récemment qu’il était prêt à parier que le taux préférentiel ne dépasserait pas 5 %. Il a préféré une hypothèque à taux variable d’une durée de 3 ans au taux préférentiel moins 0.82 %, soit un taux de 3.63 % plutôt qu’un taux fixe de 4,09 % pour la même durée, malgré le risque de hausses du taux préférentiel dans les prochains mois.
La question est excellente, et la réponse est moins évidente qu’il n’y paraît.
Pourquoi le taux variable retrouve la popularité
Dans les derniers mois, le produit à variable a retrouvé la popularité compte tenu des hausses des hypothèques à taux fixes. Il est actuellement plus intéressant d’opter pour un produit à taux variable avec un taux qui oscille entre 3,50 % à 3,75 % versus une hypothèque à taux fixe dont les taux varient entre 4,44 % à 4,84 % pour un terme de 3 ans qui est souvent le produit ‘compromis’ entre un produit variable et le produit à taux fixe d’une durée de 5 ans.
Retour sur la leçon de 2022
Cette situation me rappelle l’année 2022, lorsque les taux fixes ont monté en flèche, alors que les produits à taux variable sont demeurés relativement bas pendant une longue période. Pendant plusieurs mois, la Banque du Canada considérait que l’inflation serait principalement temporaire. Lorsque la hausse des prix s’est révélée plus persistante que prévu, elle a dû hausser rapidement son taux directeur afin de freiner l’économie. Cette situation s’est avérée difficile pour plusieurs emprunteurs qui détenaient une hypothèque à taux variable et qui hésitaient à convertir vers un taux fixe en raison des taux alors très élevés.
Revivrons-nous cette situation ?
Est-ce que le produit à taux variable demeure le produit le plus avantageux ?
Pourquoi les taux des hypothèques à taux variables et taux fixes ne suivent pas la même courbe ?
Le taux variable est-il réellement plus avantageux ?
Il faut comprendre que les taux des hypothèques à taux variables sont déterminés par les changements du taux préférentiel durant la période de l’engagement qui est en règle générale de 3 ou 5 ans. Le taux préférentiel à son tour est influencé par le taux directeur de la Banque du Canada. La Banque du Canada gère les changements lors des réunions qui ont lieu quelques fois par année, il est possible de suivre les dates de rencontre en consultant le site de la Banque du Canada dont voici le lien https://www.banqueducanada.ca/2025/08/banque-canada-publie-calendrier-2026-annonces-taux-directeur-autres-grandes-publications/.
Les taux hypothécaires fixes sont principalement influencés par le rendement des obligations du gouvernement du Canada, lequel fluctue quotidiennement selon les anticipations des investisseurs. C’est pourquoi les taux fixes peuvent changer rapidement, parfois même plusieurs fois en quelques semaine, contrairement au taux directeur qui est révisé occasionnellement.
En 2001, le professeur de finance Moshe Milevsky a publié une étude exhaustive démontrant que les propriétaires canadiens avaient économisé de l’argent en choisissant un taux variable dans près de 90 % des cas entre 1950 et 2000. Pour plus d’information à ce sujet https://www.ig.ca/fr/perspectives/taux-hypothecaire-fixe-ou-variable-lequel-choisir.
Historiquement le taux variable s’est avéré plus rentable https://lactualite.com/finances-personnelles/lhypotheque-fixe-ou-variable/
Le graphique suivant illustre l’évolution des taux fixes et variables au cours des 25 dernières années. On constate que le taux variable a généralement été plus avantageux sur une longue période, mais également qu’il a connu certaines périodes de hausses importantes pouvant mettre à l’épreuve la tolérance au risque de certains emprunteurs.
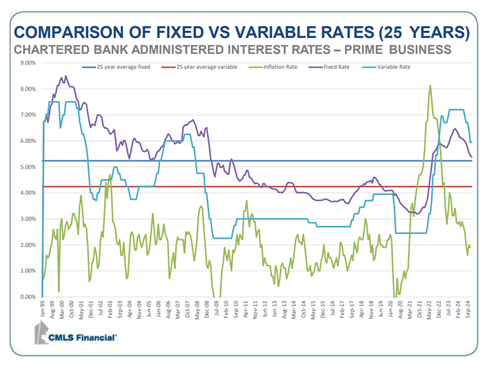
Bien que le taux variable ait historiquement permis de réaliser des économies dans la majorité des cas, le graphique démontre également que les cycles de taux peuvent être très différents d’une période à l’autre. C’est pourquoi le choix entre un taux fixe et un taux variable ne devrait jamais reposer uniquement sur le taux affiché aujourd’hui.
Entre les années 2001 et 2007, le taux préférentiel a oscillé entre 4,0 % et 7,50 %, pour ensuite redescendre. Voir graphique. En considérant une moyenne du taux variable et taux fixe de 5 ans sur une période de 25 ans (de 1999 à 2024), il est vrai que les clients ont économisé près de 1 % selon le graphique du prêteur de CMLS, cependant comme il s’agit d’une moyenne, certaines années seront favorables et d’autres années le sont moins.
Il est pertinent de rappeler que le produit à taux variable comporte des avantages, tel que la conversion du produit vers une hypothèque à taux fixe, pour le terme restant ou un terme supérieur. La conversion sera effectuée selon les taux offerts par le prêteur au moment de la conversion.
Certains produits à taux variable offrent un versement fixe qui pourrait être révisé si les hausses du taux préférentiel sont importantes et ne permettent plus de payer le capital sur l’hypothèque. Cette situation s’est produite entre 2022 et 2023, lorsque le taux préférentiel est passé de 2,45 % à 7,20 %. Ce qui fut exceptionnel depuis des décennies.
Cette conversion peut se faire à tout moment durant le terme pour la majorité des produits, cependant certain produit peuvent avoir des restrictions, tel que convertible pour un terme minimum de 3 ans. Par conséquent s’il vous reste un terme de 2 ans et que vous désirez profiter d’une belle offre vous devrez prendre un terme de 3 ans ou plus. Si vous aviez prévu vendre votre propriété dans deux ans, vous pourriez être limité dans vos choix. D’où l’importance de toujours valider les termes et conditions de l’offre au départ.
En cas de rupture de contrat la pénalité sur un contrat à taux variable est de 3 mois d’intérêt ce qui représente la plus basse pénalité hypothécaire. Il ne faut cependant pas oublier que l’intérêt utilisé pour le calcul de la pénalité est le taux sur votre hypothèque au moment du remboursement, par conséquent si vous devrez briser votre contrat lorsque le taux est élevé, votre pénalité pourrait être considérable.
Le taux fixe : la tranquillité d’esprit a un prix
Le produit à taux fixe est un produit de confort psychologique et conçu pour les emprunteurs qui préfèrent avoir la sécurité quitte à payer une prime. Les pénalités pour rupture de contrat y sont également plus élevées qu’une hypothèque à taux variable car la pénalité est la plus élevé entre le différentiel de votre taux ou 3 mois d’intérêt, par conséquent la différence peut représenter des milliers de dollars.
Un produit à taux variable est convertible sans frais vers une hypothèque à taux fixe, cependant il faut payer une pénalité pour bris de contrat si l’on désire convertir son hypothèque à taux fixe vers une hypothèque à taux variable ce qui dans la plupart des cas n’est pas avantageux.
Alors, le taux préférentiel peut-il repasser au-dessus de 5 % ?
La réponse est oui, même si personne ne peut l’affirmer avec certitude aujourd’hui.
Les marchés financiers anticipent actuellement la possibilité de nouvelles hausses de taux, tandis que plusieurs économistes demeurent plus prudents en raison des risques qui pèsent sur la croissance économique. Comme toujours, l’évolution de l’inflation, de l’emploi et de l’économie nord-américaine jouera un rôle déterminant dans les prochaines décisions de la Banque du Canada.
Pour les emprunteurs, la question ne devrait toutefois pas être uniquement de savoir si le taux préférentiel dépassera ou non 5 %. La véritable question consiste à déterminer quel produit correspond le mieux à leur situation, à leur tolérance au risque et à leurs projets futurs.
Le taux variable continue d’offrir de nombreux avantages et a historiquement permis à plusieurs emprunteurs de réaliser des économies. Toutefois, il exige une certaine capacité d’adaptation face aux fluctuations du marché. À l’inverse, le taux fixe procure une plus grande stabilité, mais généralement à un coût supérieur.
Chaque situation est unique. Avant de prendre une décision, il est important d’évaluer non seulement les taux actuellement offerts, mais également vos objectifs, votre horizon de détention et votre capacité financière à absorber une éventuelle hausse des paiements.
Si votre renouvellement approche ou si vous envisagez un achat ou un refinancement, n’hésitez pas à communiquer avec moi afin d’évaluer les options les plus appropriées à votre réalité.